Глобальный баланс сил и экономика в сфере военного кораблестроения.
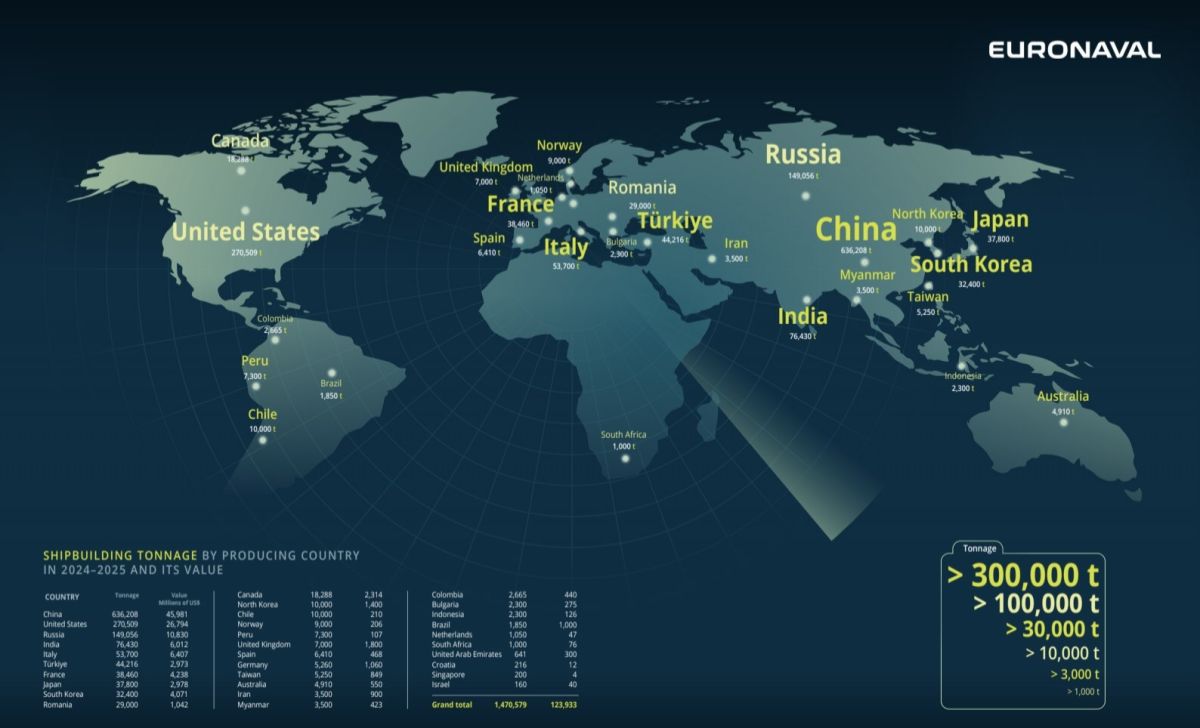
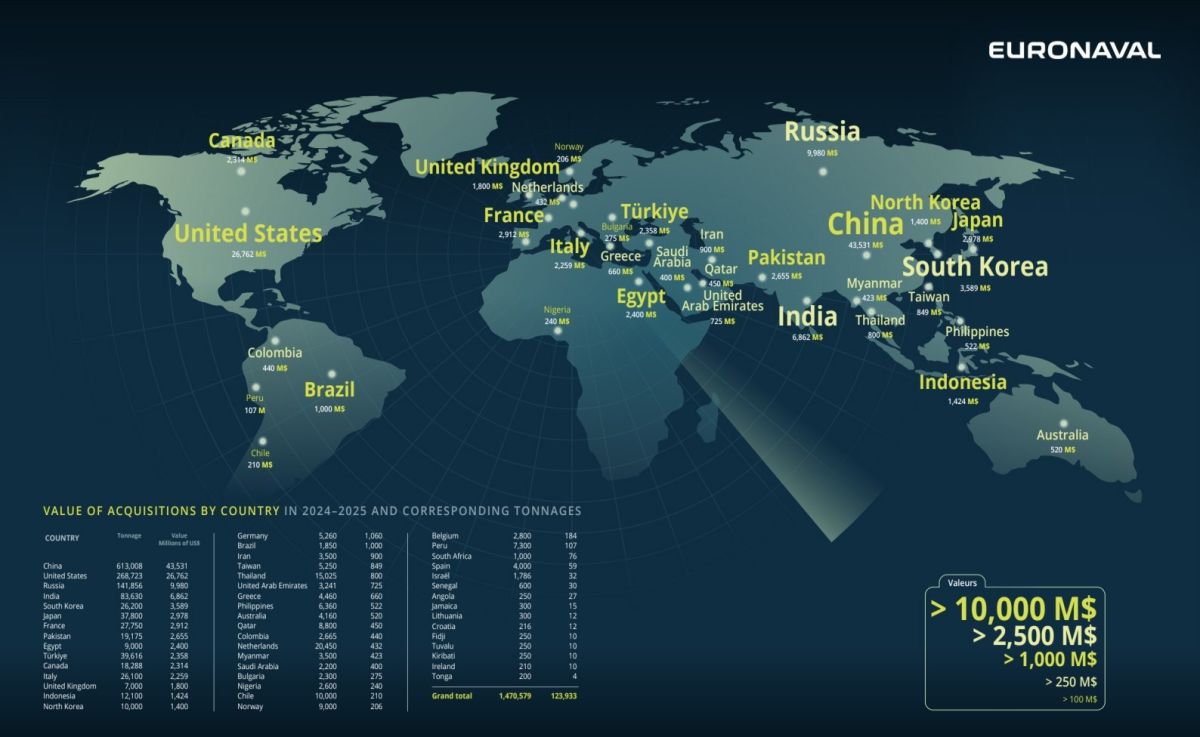
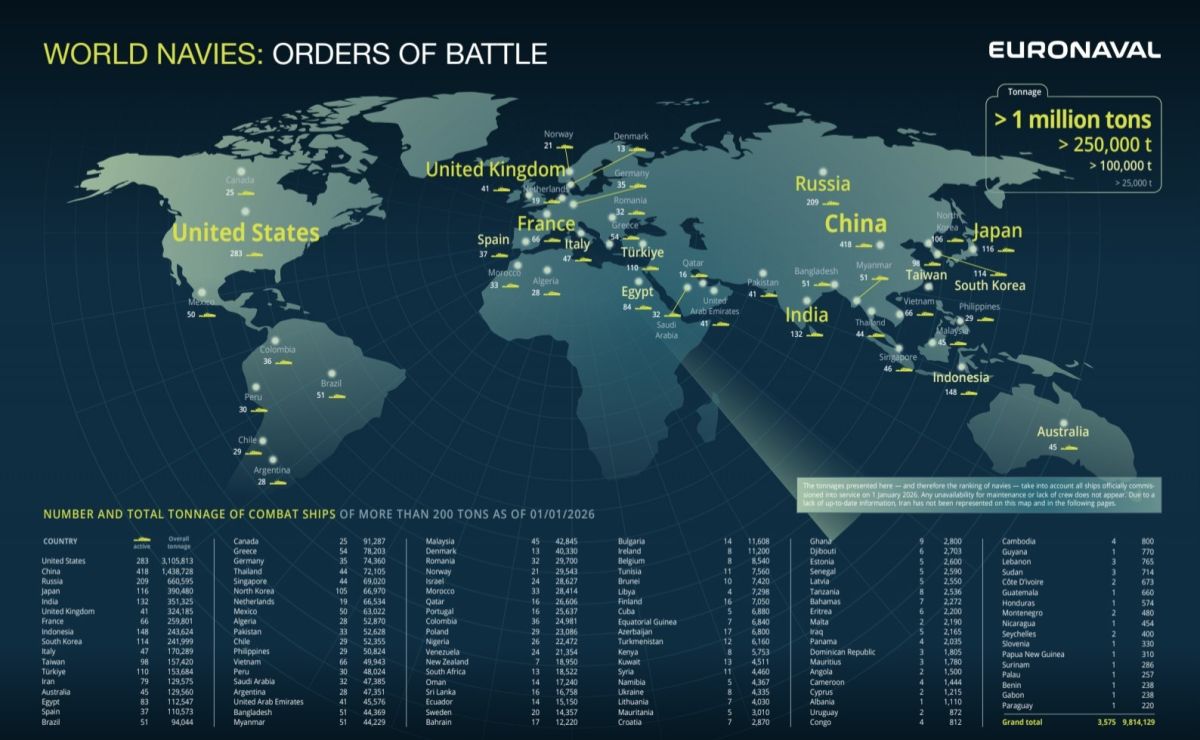
США сохраняют лидерство по общему тоннажу флота (3,1 млн т), однако Китай доминирует в динамике, лидируя в 2024–2025 гг. по объемам кораблестроения (636 тыс. т) и стоимости приобретаемого флота (более $43 млрд).
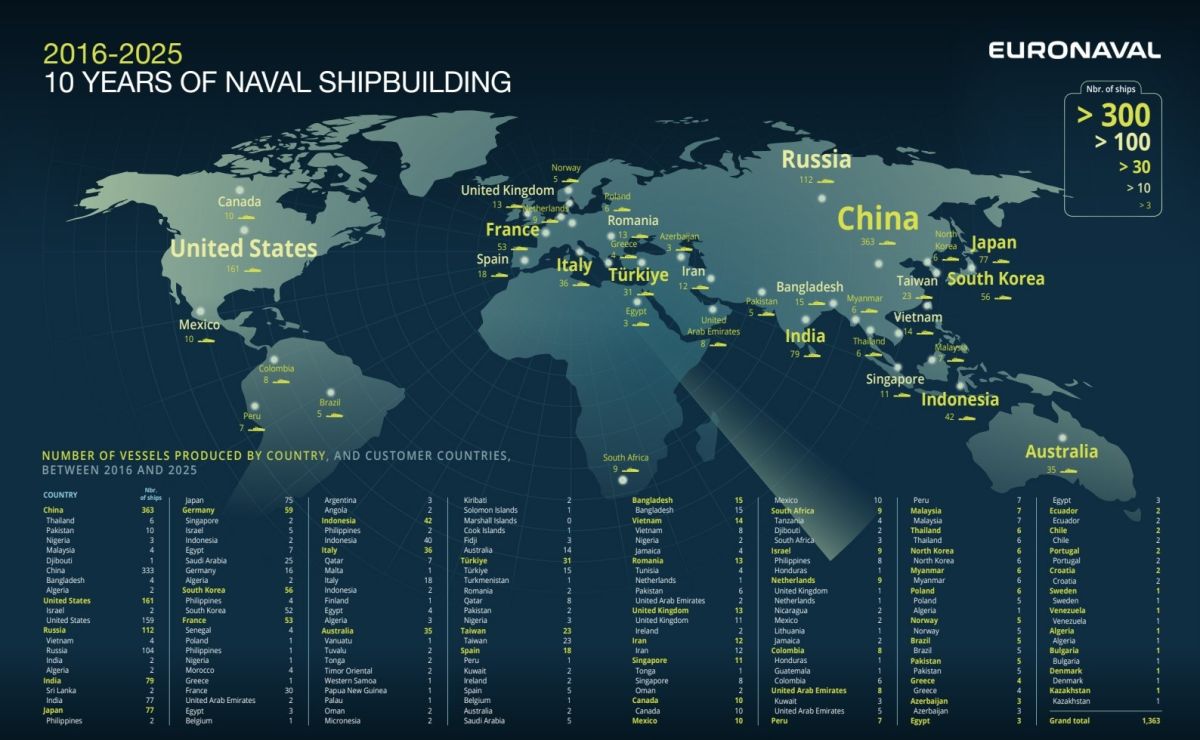
Россия занимает 3-е место по действующему тоннажу (660,5 тыс. т), удерживает 4-е место по числу сданных за десятилетие корпусов (112 ед.) и стабильно входит в топ-5 по объемам производства и стоимости закупок.
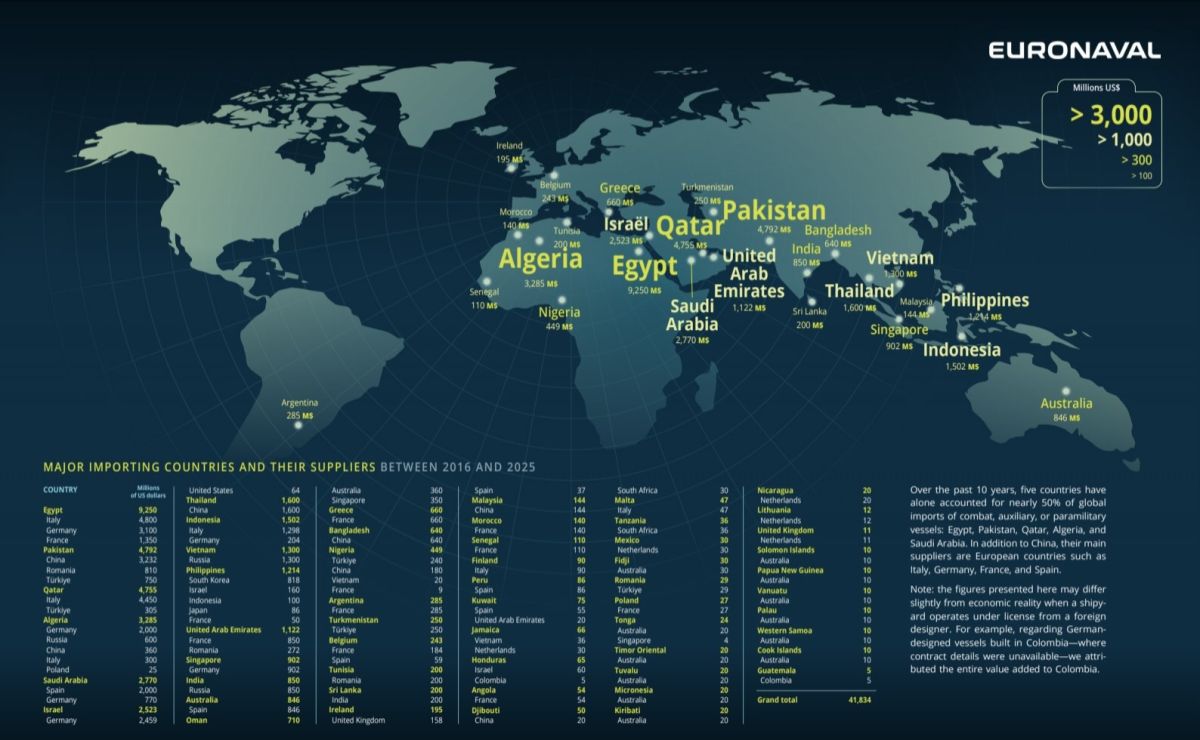
Европейские верфи (Германия, Франция, Италия) остаются ключевыми экспортерами, в то время как Ближний Восток (Египет, Саудовская Аравия) формирует основной спрос на импорт морских вооружений.