Ставку снижают, а деньги дорожают
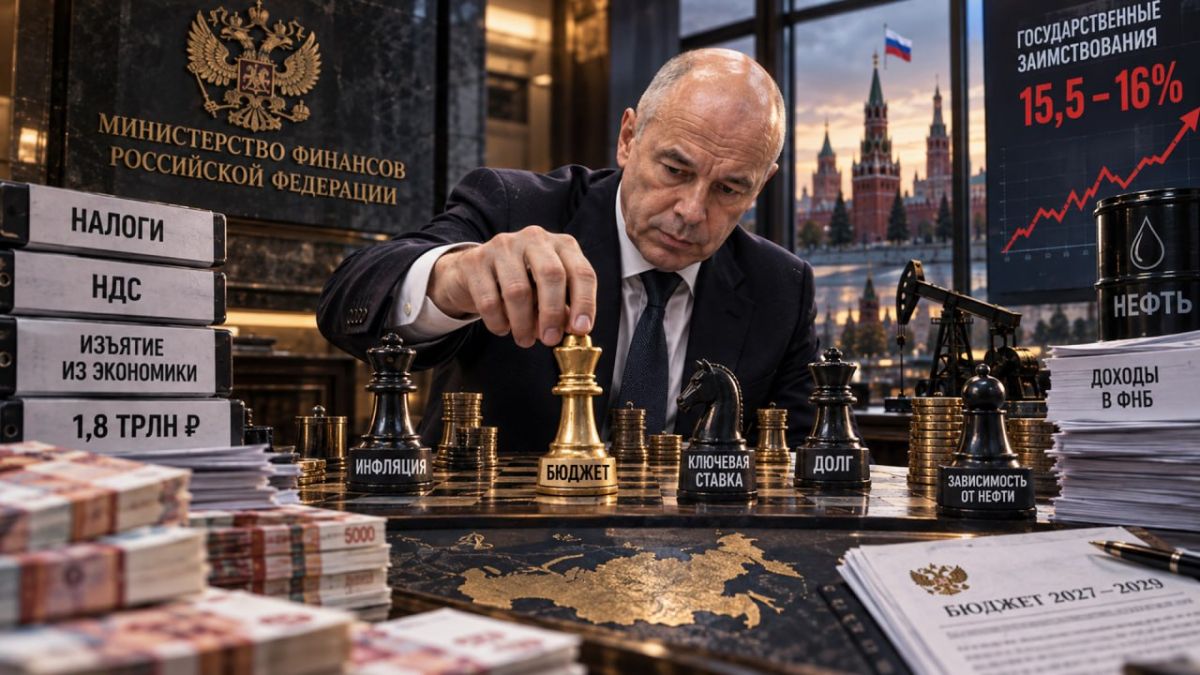
Доходности длинных ОФЗ подходят к 17%. При этом Минфин увеличивает план заимствований. То есть ведомство Силуанова собирается привлечь ещё больше денег с рынка, который уже требует повышенную премию.
Оставлять эту ситуацию без внимания нельзя. Проблема здесь далеко не только в расходах бюджета на обслуживание долга.
ОФЗ задают ориентир для корпоративных облигаций. Если государству приходится платить почти 17%, то сколько должен предложить бизнес? И какая рентабельность нужна предприятию, чтобы обслуживать такой долг и ещё вкладываться в развитие?
Да, на мировых рынках доходности также растут. Но американские десятилетки дают 5,34%, французские – около 5%, немецкие – свыше 3,6%. У нас стоимость заимствований в несколько раз выше. Для реального сектора это становится запретительным уровнем, несмотря на формальное снижение ключевой ставки.
Однако Минфин и ЦБ делают вид, что всё нормально, так и должно быть. Если экстренно не исправить ситуацию, то мы получим дальнейшее сжатие выпуска, проблемы с рефинансированием и новые дефолты. Причём не потому, что предприятия разучились работать, а потому что долговой рынок оказался для них полностью закрытым.
Руководитель направления внешних коммуникаций Института Царьграда Никита Комаров
Царьград.ТВ — Не боимся говорить правду | Подпишись
Царьград в МАХ