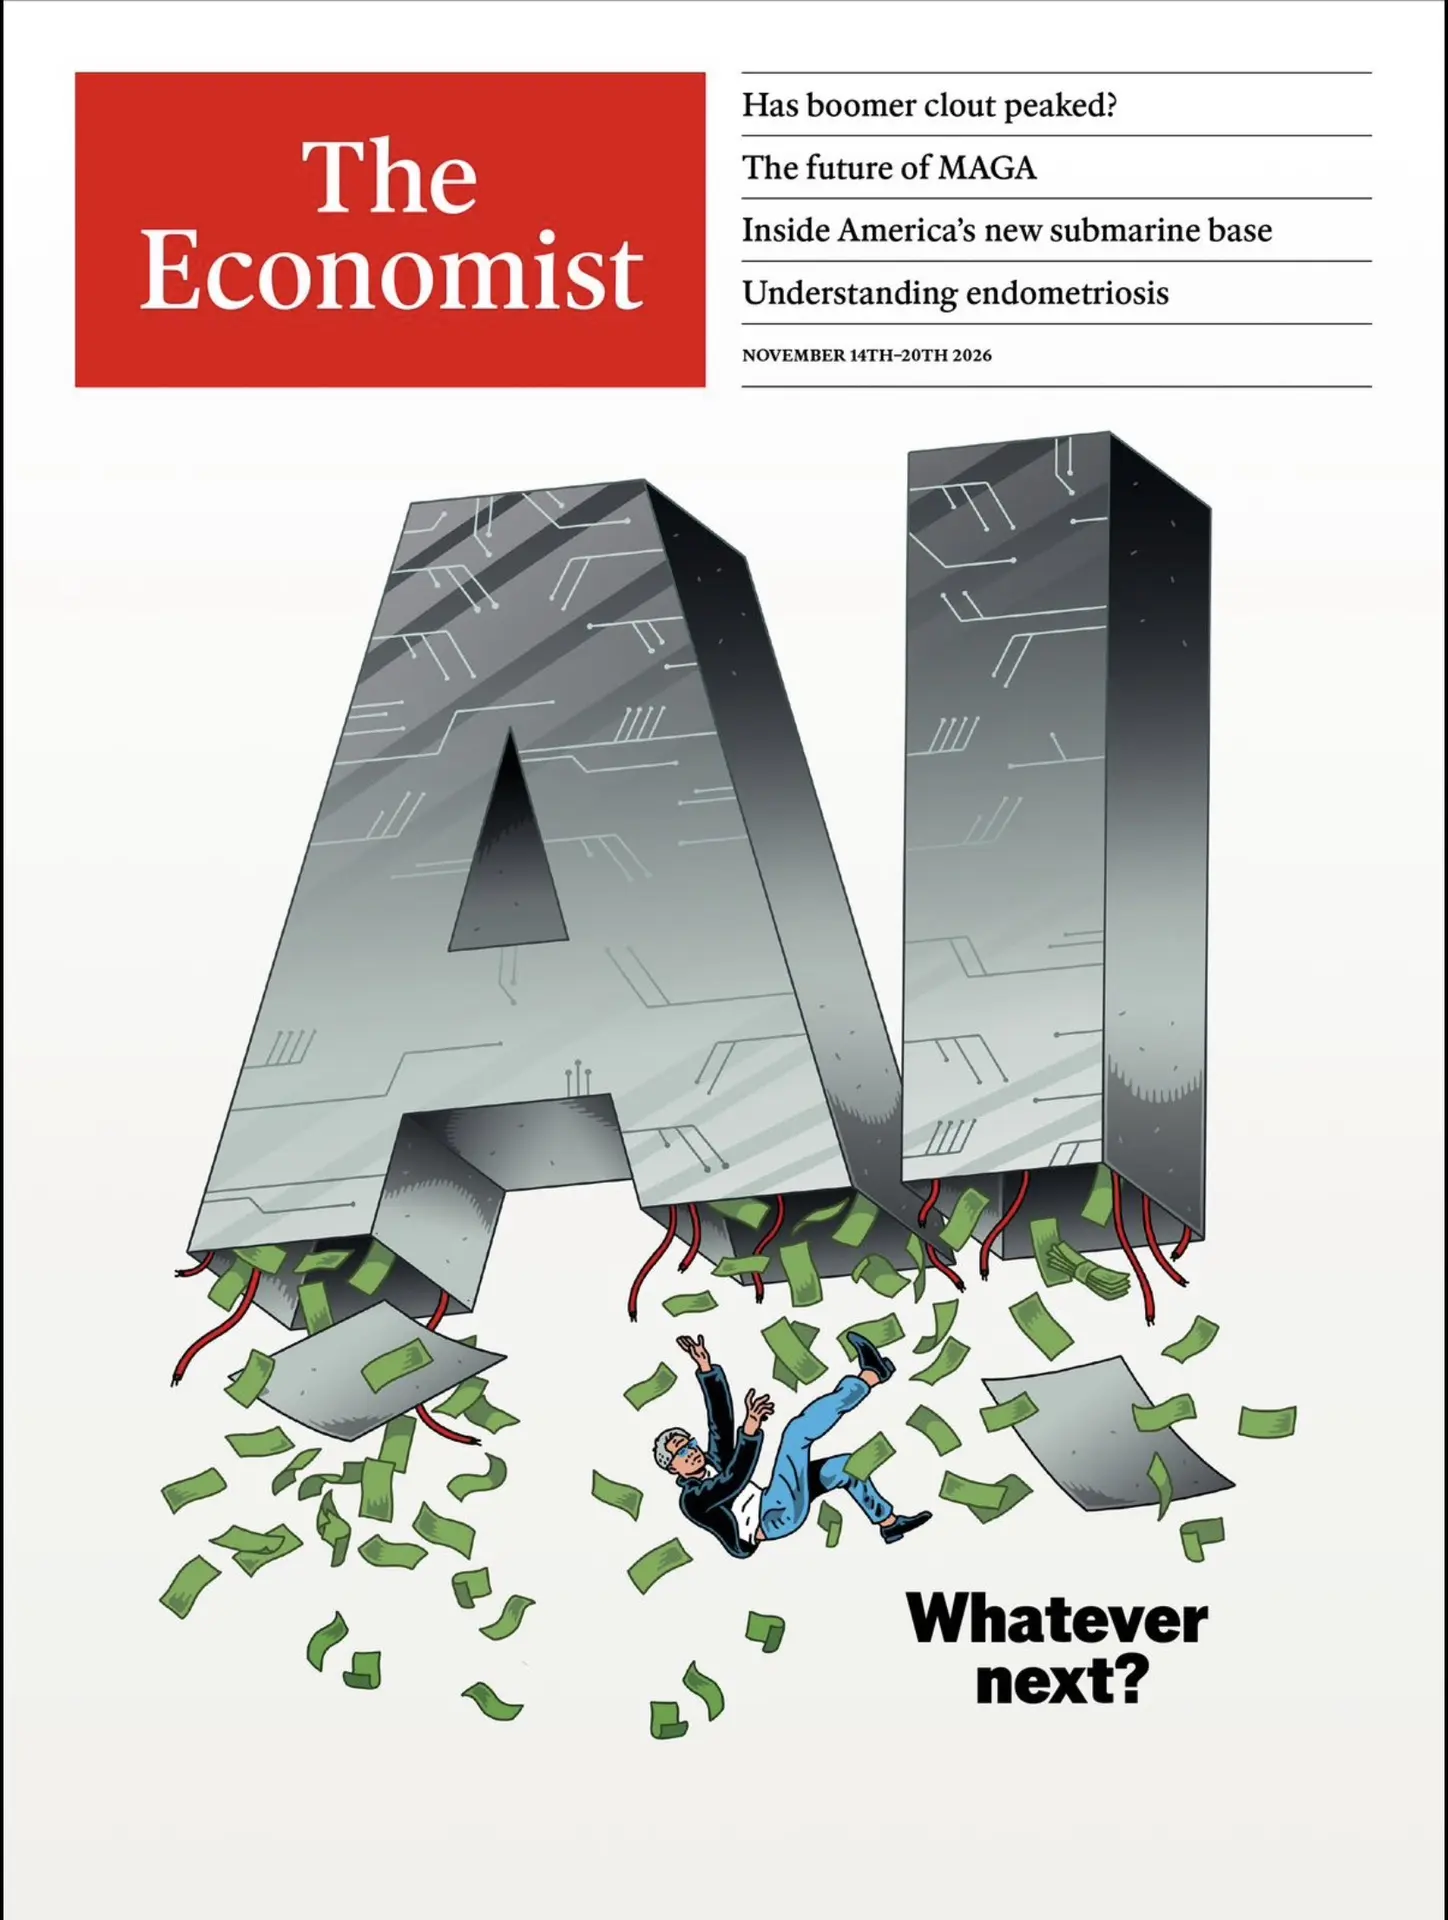
Свежий выпуск The Economist посвящен разбору причин, по котором ИИ ожидает крах.
При этом журнал успокаивает: «На этот раз последствия, скорее всего, будут управляемыми. Обвал фондового рынка, подобный краху «доткомов», возможен, а вот глубокий финансовый кризис — маловероятен».
Редакция спорит с мнением «пессимистов» о том, что провал ИИ произойдет по образцу железнодорожного кризиса 1873 года - последнего случая в истории, когда наблюдался столь масштабный инвестиционный бум (в соотношении к ВВП). Тогда это привело к дефляции и самой продолжительной рецессии в истории США. Но читателей успокаивают:
К счастью, такое сравнение некорректно. Значительная часть капитальных затрат США на ИИ приходится на импортное оборудование, например, чипы. Следовательно, прямая зависимость американской экономики от этого бума гораздо ниже — она составляет, вероятно, около 0,3% ВВП. Для экономики Тайваня (с ее ежегодными темпами роста в 14%) кризис в сфере ИИ был бы гораздо более болезненным, чем для США. Кроме того, сегодня совершенно иные финансовые условия. В 1870-х годах не существовало центрального банка, и крах сопровождался ужесточением денежно-кредитной политики — в отличие от нынешней ситуации, когда подобные события, скорее всего, привели бы к снижению процентных ставок.
Таким образом, в случае краха рынка ИИ The Economist прогнозирует лишь «умеренную рецессию» в США по образцу 2001 года. Ну, успокоили! Всех, кроме Тайваня!